Poin Penting
- Modus salah transfer kerap memanfaatkan data pribadi bocor untuk mencairkan dana pinjol ilegal ke rekening korban.
- Mengirim balik uang ke rekening penipu membuat kamu menanggung utang pokok plus bunga selangit.
- Menggunakan dana nyasar juga berisiko pidana penjara hingga 5 tahun menurut UU Transfer Dana.
- Satu-satunya jalan aman adalah memblokir dana melalui bank resmi dan melapor ke Satgas PASTI OJK.
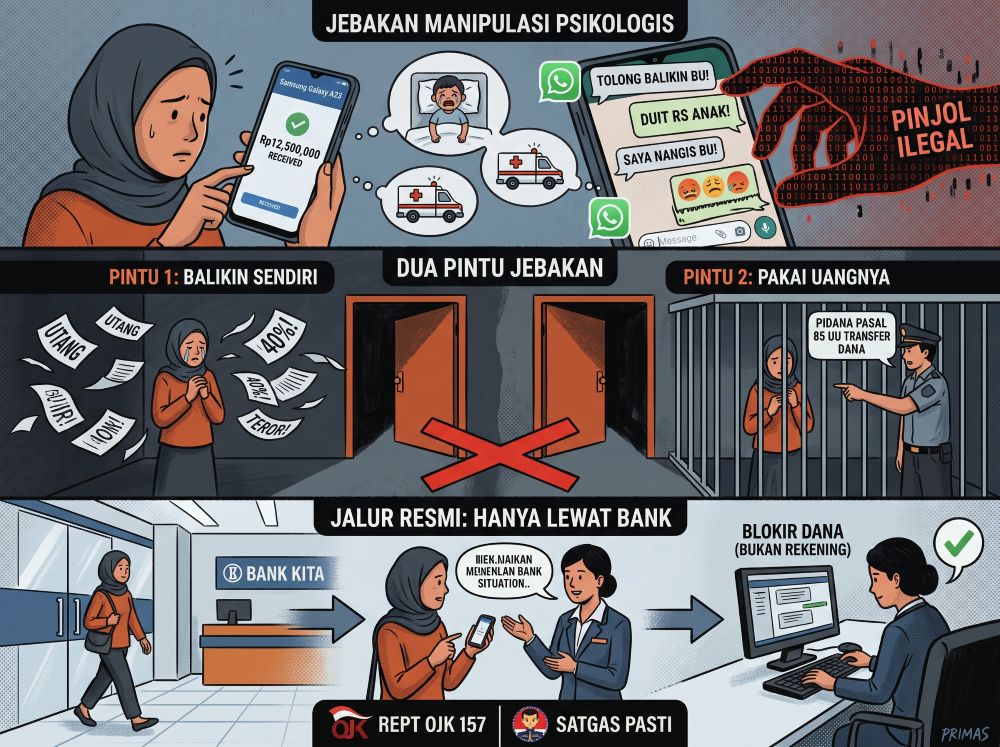
Ponsel bergetar malam-malam, dan notifikasi m-banking memperlihatkan saldo bertambah belasan juta rupiah tanpa ada angin maupun hujan. Beberapa menit kemudian, pesan WhatsApp masuk dari nomor tak dikenal yang memohon sambil menangis agar dana itu dikembalikan. Fenomena modus salah transfer ini belakangan bukan lagi sekadar keteledoran manusia biasa, melainkan siasat manipulasi psikologis yang rapi.
Di grup keluarga atau tongkrongan, siapa pun yang menolak langsung mentransfer balik uang nyasar tersebut sering kali langsung dicap berhati dingin. Padahal, rasa iba yang dieksploitasi lewat cerita anak sekarat di rumah sakit justru menjadi senjata utama sindikat kriminal untuk menjerat korban baru ke dalam pusaran utang.
Ketika Air Mata di WhatsApp Berubah Jadi Utang Pinjol Belasan Juta
Kisah ini bermula saat seorang warga menerima dana nyasar senilai Rp12,5 juta pada pukul sembilan malam lewat. Hanya berselang tujuh menit, rentetan belasan pesan WhatsApp membanjiri layar HP lengkap dengan kiriman foto anak kecil yang terbaring lemah di ranjang rumah sakit. Pengirim memohon uang itu segera dikirimkan kembali karena menyangkut nyawa anak tercinta.
Naluri manusiawi tentu mendorong siapa pun untuk bergegas membuka aplikasi perbankan demi menolong sesama yang sedang kesusahan. Namun, karena teringat kejadian yang hampir mirip sebelumnya, hal itu diurungkan.
Dua pekan sebelumnya, tetangga dekatnya mengalami peristiwa identik dengan nominal transfer sebesar Rp9 juta. Merasa kasihan dan enggan berprasangka buruk, sang tetangga langsung mentransfer kembali uang itu ke nomor rekening berbeda yang disodorkan si pengirim pesan malam itu juga.
Enam hari berlalu, petaka sebenarnya baru dimulai. Ponsel sang tetangga berdering tiada henti dari pihak penagih utang yang menuntut pelunasan Rp15,8 juta dari sebuah aplikasi pinjol yang tak pernah ia kenal apalagi diinstall di ponselnya. Saat membantah telah berutang, pihak penagih hanya mengirimkan satu bukti telak berupa foto KTP milik sang tetangga.
Mengapa Dana Nyasar Bukan Rezeki Nomplok ataupun Kelalaian Murni
Kami mendapati bahwa uang yang tiba-tiba masuk ke rekeningmu bukanlah salah kirim biasa. Uang tersebut adalah pencairan pinjaman online ilegal yang diajukan oleh sindikat penipu memakai identitas pribadimu yang sudah bocor di internet.
Saat kamu dengan sukarela mengirimkan uang tersebut ke nomor rekening lain yang diminta penipu lewat chat, kamu sejatinya sedang menyerahkan dana pinjaman tunai kepada mereka. Ironisnya, kontrak utang serta kewajiban pembayaran pokok beserta bunga mencekik tetap melekat atas namamu.
Otoritas Jasa Keuangan melalui Satgas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI) sejatinya telah menerbitkan peringatan resmi mengenai pola kejahatan ini sejak Juni 2024. Modus ini sengaja merancang dua perangkap mematikan sekaligus yang mengunci posisi korban.
Dua Jebakan Terbuka: Mengembalikan Kena Teror, Menggunakan Kena Pidana
Pertanyaan yang kerap muncul di benak masyarakat awam adalah mengapa uang tersebut tidak dipakai saja sekalian, toh bukan kesalahan si pemilik rekening. Di sinilah letak jebakan kedua yang tidak kalah berbahaya.
Berdasarkan Pasal 85 Undang-Undang Nomor 3 Tahun 2011 tentang Transfer Dana, setiap orang yang sengaja menguasai dan mengakui dana hasil transfer yang diketahui bukan haknya dapat dipidana penjara paling lama 5 tahun atau denda maksimal Rp5 miliar. Menggunakan uang gelap tersebut sama saja membuka pintu lebar-lebar menuju jeruji besi.
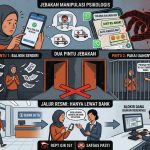
Jika kamu kembalikan sendiri lewat transfer antar-rekening, kamu terjerat utang pinjol ilegal. Jika kamu belanjakan, kamu terancam pidana perbankan. Dua pintu yang terlihat kasat mata tersebut seutuhnya adalah perangkap muslihat.
5 Ciri Mencurigakan yang Mengindikasikan Sandiwara Salah Transfer
Membedakan kekhilafan nasabah jujur dengan rekayasa sindikat kriminal sebetulnya bisa dibaca lewat pola komunikasi mereka. Orang jujur yang benar-benar salah memasukkan nomor rekening tidak akan pernah bisa mengetahui nomor WhatsApp pribadimu secara instan tanpa bantuan resmi pihak bank.
- Kontak masuk langsung secara privat ke nomor pribadi korban, alih-alih melalui mediasi customer service resmi bank.
- Pengirim memaksa dan mendesak agar uang dikembalikan ke nomor rekening tujuan yang berbeda dari rekening sumber awal pengiriman.
- Pesan dibumbui narasi kondisi darurat yang mendramatisasi situasi, seperti biaya operasi mendesak, kecelakaan parah, atau musibah keluarga.
- Pelaku memborbardir pesan berkali-kali dalam hitungan menit untuk memicu kepanikan dan meniadakan ruang berpikir jernih korban.
- Reaksi pelaku langsung berubah defensif, menolak, atau bahkan melontarkan ancaman begitu kamu menyarankan penyelesaian resmi lewat kantor cabang bank.
Langkah Taktis Menghadapi Kiriman Dana Gelap
Ketika saldo asing masuk ke akun bank kamu, aturan utamanya sangat sederhana yakni jangan gunakan sepeser pun dan jangan sekali-kali berinisiatif mentransfer balik secara mandiri. Kumpulkan seluruh tangkapan layar percakapan, nomor ponsel pengirim, serta nomor rekening yang mereka sodorkan sebagai barang bukti investigasi.
Langkah paling krusial adalah mendatangi kantor cabang bank rekeningmu untuk melaporkan dana nyasar tersebut dan meminta petugas memblokir dana yang masuk, bukan memblokir nomor rekening pribadimu. Prosedur penahanan dana ini menjadi bukti itikad baik bahwa kamu tidak bermaksud menguasai dana pihak lain.
Setelah urusan perbankan teratasi, segera teruskan laporan ke Satgas PASTI lewat email satgaspasti@ojk.go.id, atau hubungi kontak OJK di 157 maupun kanal WhatsApp resmi 081157157157. Terakhir, blokir kontak pelaku agar terhindar dari intimidasi psikologis lebih lanjut.
Pertanyaan Seputar Uang Nyasar dan Pinjol Ilegal
Apakah orang yang salah transfer sungguhan bisa tahu nomor WhatsApp penerima?
Secara regulasi perlindungan data perbankan, pihak bank dilarang membocorkan nomor ponsel nasabah kepada orang lain. Jika ada orang asing langsung menghubungi kontak pribadimu sesaat setelah dana masuk, kemungkinan besar data pribadimu telah bocor.
Apa bedanya minta blokir dana dengan blokir rekening ke pihak bank?
Meminta blokir dana berarti pihak bank hanya menahan saldo spesifik yang bermasalah agar tidak bisa ditarik, sementara rekening utamamu tetap aktif untuk transaksi harian. Memblokir rekening justru akan melumpuhkan seluruh aktivitas keuanganmu.
Bagaimana jika penagih pinjol tetap meneror padahal dana sudah ditahan bank?
Tunjukkan bukti laporan resmi perbankan dan laporan Satgas PASTI OJK bahwa kamu tidak pernah mengajukan pinjaman dan dana tersebut sudah diserahkan penanganannya ke pihak berwenang.
Aturan Pintu Masuk: Benteng Terakhir Menghadapi Sindikat Kriminal
Kunci perlindungan diri dari segala rupa jebakan rekayasa sosial ini bertumpu pada apa yang patut disebut sebagai Aturan Pintu Masuk. Logikanya sangat mendasar: uang yang masuk melalui sistem kliring perbankan hanya boleh keluar dan dikembalikan lewat pintu resmi yang sama, yakni mediasi otoritas bank.
Dana nyasar haram hukumnya dikembalikan atas dorongan percakapan WhatsApp, manipulasi pesan singkat, ataupun rasa kasihan yang sengaja dipancing penipu. Melalui jalur bank resmi, hak nasabah jujur yang benar-benar salah kirim akan dipulihkan secara legal, sementara sindikat penjahat gigit jari tanpa hasil.
Sikap tegas menahan diri untuk tidak mentransfer balik mungkin terkesan dingin di mata orang yang belum memahami risikonya. Namun pada akhirnya, keteguhan mematuhi prosedur hukum resmi adalah satu-satunya perisai yang menyelamatkanmu dari jebakan utang puluhan juta rupiah.
Referensi & Sumber: Ummu Salman A via Nur Hasyim S Anam II